



30岁以下的年轻人,或者用现在流行的说法,即Z世代,是2026年上半年在艺术品上花费最多的群体。 不仅如此:在巴塞尔艺术展(Art Basel) 和瑞银(UBS)调查的30岁以下藏家中,每八人中就有一人在艺术品上花费超过100万美元。而在所有年龄段的藏家中,这一比例仅为3%。 然而,这些年轻藏家也是最不愿展示自己所购藏品的一群:近四成的人不会向家人或最亲密的圈子以外的人展示作品,而在网上,只有四分之一的人会公开分享自己收藏的相关内容。
以上两组数据均出自同一份报告——由Arts Economics的克莱尔·麦克安德鲁(Clare McAndrew)主编的巴塞尔艺术展与瑞银联合发布的第五版《全球收藏调查》(Survey of Global Collecting)独立报告。该报告对艺术市场整体进行了深入探讨:销售渠道、购买意向以及与人工智能的关系。 但关于Z世代,报告勾勒出的形象与那种“热衷数字技术、爱炫耀且热衷投机”的年轻买家刻板印象并不相符:对于关注艺术(而不仅仅是市场)的人来说,这份报告的内容或许并不新鲜,但仍然值得仔细阅读,同时也要保持一定的谨慎态度。
首先需要注意 的是样本范围:本次调查覆盖了10个市场的3,100名受访者,包括美国、英国、法国、德国、中国大陆、香港、新加坡、日本、澳大利亚和巴西。 因此,意大利并未被纳入其中。要成为调查对象,净资产(不包括房地产和企业资产)必须超过100万美元。 此外,受访者还需在2024年和2025年分别在艺术及装饰艺术品上花费超过10,000美元,并在2026年上半年花费超过5,000美元。
Z世代(此处定义为20至29岁人群)占样本总数的9%。 千禧一代(30-45岁)占44%,X世代(46-61岁)占25%,婴儿潮一代(62-80岁)占22%。 因此,我们所讨论的是一群规模有限且非常特殊的群体:富裕的年轻人,且其财富积累方式与同龄人截然不同。在Z世代收藏家中,37%的人将家庭视为其财富的主要来源,无论是通过继承还是婚姻(在整个样本中,这一比例为15%)。
报告还指出,所谓的“大财富转移”(瑞银估计未来约二十年间将有超过83万亿美元在代际间转移)在短期内主要将影响千禧一代和X世代,而Z世代虽然最终也会获得大量财富,但这一过程将随着时间的推移逐步展开。 正是在这一背景下,才应理解Z世代跻身大额买家行列这一现象。
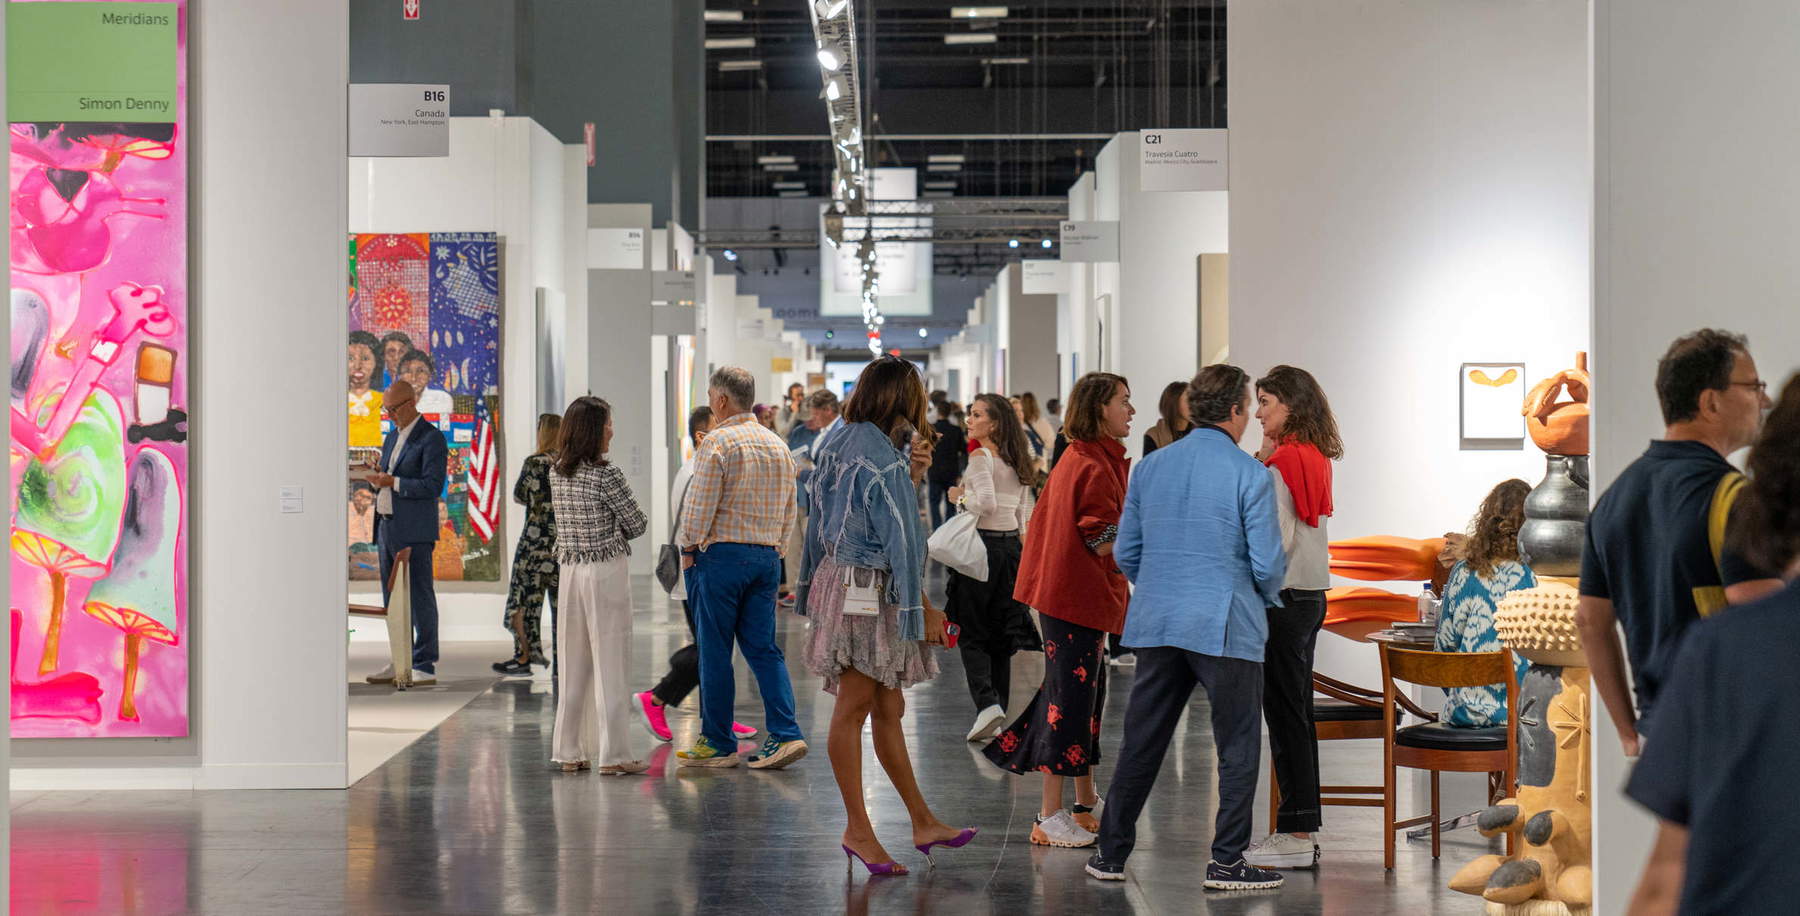
2025年,样本群体在艺术品上的平均支出为124,265美元,较2024年增长13%。Z世代的平均支出为347,460美元,增幅达19%。 2026年上半年,这一差距保持不变:年轻藏家的支出是年长藏家的两倍多。不过,报告提醒人们不要被平均值所迷惑,因为平均值是由极少数超级富豪买家拉高的。 在整体样本中,77%的收藏家在该半年的艺术品支出低于50,000美元,84%的收藏家低于100,000美元。 但即使观察不受极端案例影响的中位数,Z世代的支出仍比年长一代高出至少50%。
另一项数据有助于理解这一现象。各代人购买的作品数量几乎相同:2024年和2025年平均各六件,2026年上半年为三件。因此,年轻人并非购买数量更多,而是以更高的价格进行购买。
至于高端市场,在2025年和2026年上半年,仅有1%的受访者购买了价格超过100万美元的艺术品。其中,Z世代占了近一半。 约5%的Z世代收藏家曾进行过此类高价收购,而其他所有年龄段的比例均在1%或以下。这些数字虽小,但报告也强调:即使在超级富豪群体中,艺术品市场的高端领域依然极其狭窄。
如果将视野扩展到艺术领域之外,情况就更加耐人寻味了:事实上,对于30岁以下的人群来说,艺术仅是其消费的一部分。 若将艺术品与收藏品合计,Z世代约有一半的预算用于后者,其中珠宝和宝石、古董以及收藏级奢侈品手袋所占比例较高。 该报告指出,艺术品仅占Z世代收藏家总支出的28%,这是各代人中比例最低的(婴儿潮一代和千禧一代的比例高达36%)。
在珠宝领域,代际差异最为显著:2026年,Z世代的平均支出为151,310美元,是X世代(29,500美元)平均支出的五倍多,而X世代在支出方面位列第二。 在体育纪念品、葡萄酒、威士忌及烈酒,甚至收藏级运动鞋等领域,Z世代的消费额是紧随其后世代的3至5倍。 相当一部分年轻人涉猎多个领域:24%的年轻人购买了四类或更多类别的收藏品,而婴儿潮一代为14%,千禧一代为10%,X世代为8%。简而言之,这是消费品类最丰富的世代。 然而,购买运动鞋或包包的人会成为艺术收藏家吗?该报告给出了审慎的回答:在样本中,没有证据表明奢侈品是通向艺术的门户。Z世代收藏家中,不到2%的人是从运动鞋或包包起步的。 简而言之,这两者似乎是并行发展的,而非相互转化。该研究提出的一种假设是:一小群富裕且非常活跃的年轻人正在进入艺术市场,他们购买范围广泛且消费水平较高,尤其青睐与时尚和流行文化相关的品类,而不仅仅局限于传统艺术。
然而,传统艺术绝非次要。未来十二个月的购买意向显示,64%的30岁以下人群准备购买一幅画作,而整体样本中的这一比例为49%。 其次是雕塑(43%,在各代人中占比最高)和装饰艺术,后者以40%的比例成为该年龄段最受追捧的收藏类别。随后是腕表,占比31%。 Z世代在十个类别中的八个类别中位居首位。例外的是古董类——该领域由婴儿潮一代领跑;以及体育纪念品类——千禧一代在此略占优势。
关于年轻买家的刻板印象往往将其描绘成某种……“算法动物”,认为他们主要购买数字作品,或者总是被网络、社交媒体等所左右。但数据呈现的现实却截然不同。 先从入门途径说起:对于40%的Z世代收藏家而言,他们接触艺术的契机源于家庭,即家中的藏品或亲人的鼓励。在整体样本中,这一比例为28%。 对于年轻人而言,互联网作为入门渠道的重要性甚至低于X世代(10% vs 16%)。 报告指出,这一数据与“年轻人主要通过数字渠道进入收藏领域”的普遍观念相悖,并据此得出结论:代际传承和亲身体验依然起着决定性作用。
此外,继承并不意味着出售。人们通常认为,继承者会因品味不同或需要变现而迅速处理所继承的藏品。然而,在继承了艺术品的群体中,Z世代中近90%的人仍持有这些藏品,而X世代的比例仅为64%。 不过,这一数据仍需谨慎对待,以至于报告随即补充说明:这种差异可能源于年轻人继承作品的时间较短,且数据符合“人们至少在初期会保留所继承物品”这一普遍现象。 在巴西,这一比例高达97%;而在日本——那里年长的收藏家大量出售藏品——86%的年轻人保留了继承的藏品。 对于市场而言,这绝非细节:样本中的婴儿潮一代平均拥有70件藏品,几乎是Z世代36件藏品的两倍。报告指出,这些作品的继承人将如何处置它们,将对未来二十年或三十年的市场产生重大影响。
另一个关键点:30岁以下人群会做功课。 80%的Z世代收藏家表示,在购买前会进行“适度”(43%)或“大量”(37%)的个人研究,而X世代和婴儿潮一代的比例分别为59%和69%。 在寻求建议时,他们比其他群体更倾向于咨询艺术顾问(35%)和艺术家(33%)。 他们使用社交媒体的频率也高于其他群体:22%的人表示参考了Instagram上的推荐,23%的人参考了X平台上的推荐。在应用程序和人工智能工具的使用方面,Z世代的比例为23%,略高于X世代和婴儿潮一代的21%——正如报告所指出的,这一差异微乎其微。
年轻一代在选择艺术家时也最为大胆。56%的Z世代曾购买过新发现艺术家的作品,而婴儿潮一代的比例仅为36%。 若观察整个样本,这一数据尤为显著:购买过不知名艺术家作品的比例已降至45%,为五年来的最低水平,而2025年该比例为66%。报告认为,这表明风险规避倾向增强,且市场正回归到知名艺术家身上。 年轻人则呈现出相反的趋势。此外,他们对市场充满信心:无论从哪个角度看,他们都是最乐观的一代,尤其是在长期展望方面。报告指出,这种乐观情绪主要集中在艺术领域,而对于其他收藏领域,长期预期则趋于降温。
当被问及是什么驱使他们进行收藏时,Z世代比其他群体更倾向于将“热情”或“收集的冲动”作为主要原因(23%)。提及“传承家族传统”的比例也高于平均水平(16%,而总体比例为11%)。 当被问及30岁以下人群在拥有艺术品时最看重什么时,最常见的回答是“独特性”或“稀有性”:48%的Z世代收藏家选择了这一选项,而婴儿潮一代的比例仅为38%。 与年长者相比,他们更不看重那些被专家推崇或在收藏圈内备受推崇的作品(34% 对比 43%)。
一种可能的解读是——报告也暗示了这一点——这一代人追求的是个体的独特性,而非圈子的认可。此外,在慈善领域,Z世代收藏家最青睐的项目是设立基金会或私人博物馆(29%)。
让我们回到最初的数据。过去一年中,39%的Z世代收藏家将自己藏品的现场参观权限限制在家人或至亲好友范围内。这一比例几乎是其他任何一代人的两倍。 即使在网上,Z世代 也最为低调:36%的人将藏品相关内容仅限于私密圈内分享。仅有25%的人公开分享,而千禧一代的比例为36%;仅有24%的人表示他人曾发布过关于其藏品的内容,而千禧一代的比例为36%。
然而,年轻人绝非想要隐匿自己:部分数据似乎与这种态度相矛盾。事实上,Z世代也是在小范围群组或受邀群组中分享最积极的一代:比例达42%,而X世代仅为30%。 报告得出的结论是,这些收藏家宁愿缩小受众范围,也不愿放弃分享。当他们在网上分享时,主要是为了个人乐趣(28%,在各代人中占比最高),其次是为了获得曝光度或认可(25%),以及展示自己的知识(23%)。报告作者指出,Z世代的分享频率可能并不低于其他世代,但分享方式更为挑剔。
性别差异 与样本中的其他群体 呈现 相反趋势。 总体而言,男性比女性更为低调(23% 对比 20%),但在Z世代中情况恰恰相反:37% 的女性收藏家仅在家中展示藏品,另有 8% 仅向家人和亲密朋友展示。 而在男性收藏家中,这一比例分别为16%和12%。这是所有世代中最大的性别差异,且与样本中其余群体的趋势相反。 该报告援引了先前研究,指出年轻女性收藏家更规避风险且更在意社会评价,并指出随着年龄增长,女性中愿意承担风险的比例会逐渐上升。
如何解释这一切?该报告提出了一些假设,并将其区分开来。其中一个假设很显而易见:Z世代收藏时间较短,因此收藏规模较小(只有3%的人拥有超过100件作品,而婴儿潮一代的比例为18%),所以他们可能单纯就是没什么可展示的。 另一种假设援引了报告中提及的关于年轻消费者的研究:Z世代更关注数字足迹,他们对严格意义上的欺诈行为的担忧,远不如对所发布内容可能被二次传播的担忧——这可能带来舆论评判、职业损害以及不受欢迎的关注。 正因如此,文中指出,他们更倾向于选择规模较小且经过筛选的受众群体。样本中各项关切的优先级排序也印证了这一点。 市场透明度( 价格不透明、未披露的手续费、利益冲突)在千禧一代、X世代和婴儿潮一代中位居首位,但在Z世代中仅排第二。Z世代最关注的是个人数据、财务数据以及在线收藏相关数据的安全性。
年轻人也会光顾画廊:在总体样本中,87%的人在过去一年内曾向画商购买过作品,而最常直接使用的渠道是与画廊主的关系,尽管约三分之二偏好画商的人表示,他们更多是通过网站、电话、电子邮件或Instagram完成交易,而非在画廊现场。 Z世代因多渠道并用而脱颖而出:69%的人会综合利用多种渠道。他们也是最不倾向于仅通过线下购买的一代,其中73%的人曾在艺术博览会上购买作品,这一比例与婴儿潮一代(77%)相差无几。 59%的Z世代曾在拍卖会上购买艺术品,而X世代和千禧一代的比例分别为46%和43%。
此外,与艺术家的直接联系也在增强:在总体样本中,69%的人曾直接从艺术家处购买作品,这一比例是2024年的两倍多。 从艺术家工作室购买占总购买量的48%,通过画廊委托购买占40%,通过Instagram购买占38%。艺术家的直接销售是按交易额计算的第二大渠道,占消费总额的19%,领先于艺术博览会(15%)和拍卖会(10%)。
因此,报告呈现出的图景比关于年轻人进入艺术市场的刻板印象更为复杂。这些30岁以下的收藏家往往家境富裕(通常得益于家庭),他们接触艺术主要通过家庭环境和参观博物馆,而非通过屏幕、社交媒体或算法。 他们消费慷慨,收藏领域广泛,愿意在新锐艺术家身上承担一定风险,并且会将所藏作品留作自用。
不过,谨慎之处依然不少。 Z世代的样本规模较小,仅占3,100名受访者的约9%。这些数据基于受访者的陈述,而非经核实的交易记录;报告本身也指出,关于上半年支出的数据可能因记忆偏差以及在描述近期购买行为时存在一定乐观倾向,而存在被高估的风险。 此外,与往年的对比仅作为背景参考,因为样本的构成和规模在不同年度的报告中都会发生变化。最后,年轻人的乐观情绪应结合他们刚进入市场这一事实来理解:61%的Z世代收藏时间在五年或以内。
对于从事收藏、博物馆和画廊工作的人来说,最有趣的或许是另一个方面: 尽管年轻藏家往往最不愿公开露面,且普遍倾向于保持匿名或低调,但该报告让人不禁思考:私人收藏的可见度可能会变得越来越不公开。 报告指出,发现的瞬间及其引发的对话依然是市场的核心。但对于这些年轻人而言,这些对话正发生在越来越小的圈子里。
|
| Z世代在艺术方面的消费最高(但他们不愿展示自己的收藏) |
免责声明:本篇意大利语原文的中文翻译由自动工具生成。 我们承诺会对所有文章进行审核,但无法保证完全避免因软件造成的翻译误差。 您可以点击 ITA 按钮查看原文。如发现任何错误,请联系我们。




 IT
 EN
 FR
 DE
 ES


