



Mediante la sentencia n.º 27479, de 21 de julio de 2026, la Sala Tercera de lo Penal del Tribunal de Casación se ha pronunciado sobre la delicada línea divisoria entre el mero disfrute del patrimonio artístico por parte del coleccionista particular y el ejercicio de una actividad comercial, aunque no habitual, que puede constituir el delito de declaración falsa previsto en el artículo 4 del Decreto Legislativo n.º 74/2000.
El caso judicial tiene su origen en la acusación por delito de declaración falsa formulada contra una profesional (médica titular) por haber omitido indicar, a efectos del impuesto sobre la renta, la (consistente) plusvalía derivada de la venta de obras de arte y objetos de valor de época, entre los que se encontraba un cuadro de Pablo Picasso, lo que constituía una evasión fiscal superior a los umbrales de punibilidad penal.
Al confirmar la responsabilidad penal de la acusada, el Tribunal Supremo ha hecho referencia a la consolidada distinción tripartita, elaborada por la Sala Quinta de lo Civil, entre «comerciante de arte» (cuyas enajenaciones generan ingresos de empresa según el artículo 55 del T.U.I.R. y son relevantes a efectos del IVA); el «especulador ocasional» (cuyas enajenaciones son relevantes únicamente a efectos del impuesto sobre la renta); y el «coleccionista» (cuyas enajenaciones carecen de relevancia fiscal tanto a efectos del IVA como del impuesto sobre la renta).
Al definir los criterios de calificación jurídica del sujeto pasivo, el Tribunal de Casación ha dictaminado que: «A efectos de la determinación, con arreglo al artículo 67, apartado 1, letra i), del TUIR, de los rendimientos diversos derivados de actividades comerciales no ejercidas habitualmente, en el ámbito de la compraventa de obras de arte realizada por particulares, la identificación del contribuyente como «especulador ocasional» se basa en indicadores específicos, tales como la finalidad de la adquisición, la duración de la posesión, las actividades destinadas a facilitar la venta, el examen de los motivos que han llevado a la enajenación, el número y el valor de las enajenaciones registradas a lo largo de un trienio o, en cualquier caso, con referencia a un período que supere un solo ejercicio».
Según los jueces de casación, por lo tanto, la determinación del carácter especulativo de la operación no se limita al análisis aislado de cada acto de venta, sino que exige una valoración global y plurianual de la conducta del contribuyente. A dicha evaluación, el Tribunal Supremo añade (no sin plantear dudas a nivel sistémico) también la cuantía económica de la plusvalía obtenida. Se trata de un paso conceptualmente insidioso: elevar la cuantía del beneficio a factor sintomático de la intención especulativa corre el riesgo de confundir el resultado financiero a posteriori con el elemento subjetivo a priori. La amplitud del margen económico (que a menudo depende de las dinámicas imprevisibles de revalorización del mercado o de la rareza de la obra) se transforma así en un índice presuntivo de carácter comercial, lo que acaba penalizando el mero éxito de la inversión cultural en lugar de un ejercicio real de actividad comercial.
En cuanto al marco probatorio adecuado para determinar la relevancia de la cesión a efectos del impuesto sobre la renta, los jueces del Tribunal de Casación han precisado que: «La considerable plusvalía obtenida de la venta del cuadro debe considerarse como una especulación ocasional (sujeta a tributación como renta diversa), y no como una enajenación aislada por parte de un coleccionista (no sujeta a tributación), cuando la existencia previa de compraventas de obras de arte y objetos de época sitúe la operación concreta en el ámbito de una actividad comercial que, aunque no sea habitual, se caracteriza por la exposición cuidada de los bienes en una vivienda privada a la que se permite el acceso a clientes acaudalados con los que se establece una relación de fidelización y confianza personal».
En otras palabras, la pluralidad y la frecuencia de las compraventas, la adopción de modalidades promocionales, incluso informales (como la exposición de las obras en espacios domésticos habilitados como salas de exposición), y el uso de la propia red de contactos profesionales pueden constituir elementos indicativos de carácter comercial, aunque no sea habitual.
En opinión del autor, la extensión automática, en el ámbito penal, de los criterios indicativos elaborados por la jurisprudencia fiscal civil plantea importantes problemas de compatibilidad con el principio de taxatividad y determinación de la norma incriminatoria.
Como es sabido, en el proceso administrativo tributario, la prueba de la intención especulativa puede basarse (no sin reservas) en meros hechos indicativos de la relevancia de la cesión a efectos fiscales. Sin embargo, en el proceso penal, la demostración de los elementos objetivos y subjetivos del delito requiere un rigor probatorio adecuado para superar toda duda razonable, sin que pueda reducirse a la mera valoración de elementos ambiguos como la«exposición deliberada» de las obras o las«relaciones de confianza». Trasladar mecánicamente las categorías fluidas y de límites extremadamente difusos elaboradas en el ámbito administrativo al ámbito del Decreto Legislativo n.º 74/2000 genera un cortocircuito sistémico inaceptable desde el punto de vista jurídico y completamente desvinculado de la realidad fáctica.
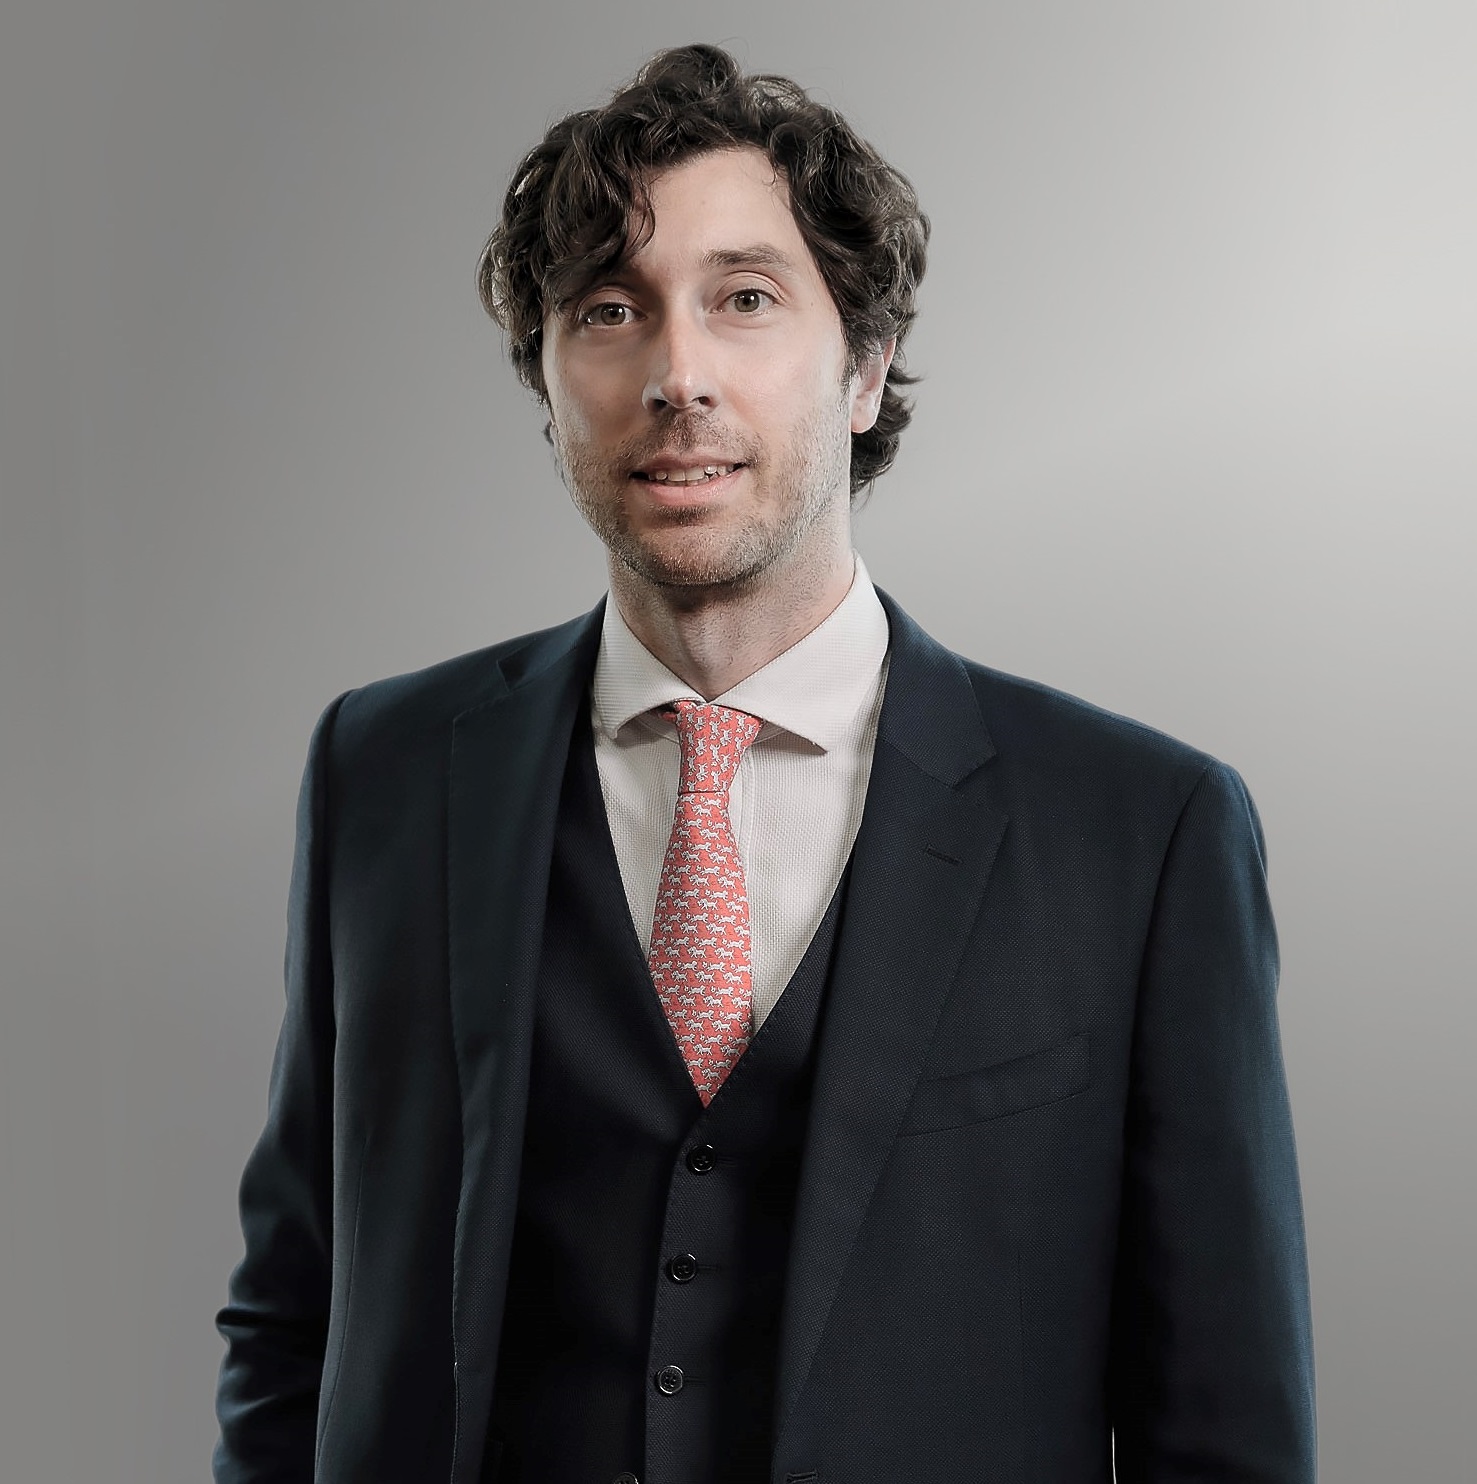
El autor de este artículo: Marco Menozzi
Marco Menozzi, avvocato, è responsabile del Dipartimento di Diritto Tributario presso Effeffe & Partners Studio Legale, con sedi a Ferrara, Milano, Bologna e Roma. Ha maturato un’esperienza pluriennale nel contenzioso tributario relativo a tematiche di fiscalità nazionale e internazionale, con particolare riferimento alla fiscalità dell’energia e dei gruppi assicurativi e bancari. Assiste imprese e persone fisiche anche nella fase stragiudiziale e di interlocuzione preventiva con l’Agenzia delle Entrate, nei procedimenti di accertamento con adesione o mediante la redazione di istanze di interpello.Advertencia: la traducción al español del artículo original en italiano se ha realizado mediante herramientas automáticas. Nos comprometemos a revisar todos los artículos, pero no garantizamos la ausencia total de imprecisiones en la traducción debidas al programa. Puede encontrar el original haciendo clic en el botón ITA. Si encuentra algún error, por favor contáctenos.






 IT
 EN
 FR
 DE
 CN


