



Par l’arrêt n° 27479 du 21 juillet 2026, la troisième chambre pénale de la Cour de cassation s’est prononcée sur la frontière délicate entre la simple jouissance du patrimoine artistique par un collectionneur privé et l’exercice d’une activité commerciale, même si elle n’est pas habituelle, susceptible de constituer le délit de déclaration inexacte au sens de l’article 4 du décret législatif n° 74/2000.
L’affaire trouve son origine dans l’inculpation pour infraction de déclaration inexacte à l’encontre d’une professionnelle (médecin titulaire) pour avoir omis de déclarer, aux fins de l’impôt sur le revenu, la plus-value (considérable) résultant de la cession d’œuvres d’art et d’objets de valeur d’époque, dont un tableau de Pablo Picasso, ce qui a constitué une fraude fiscale dépassant les seuils de punissabilité pénale.
En confirmant la responsabilité pénale de l’accusée, la Cour de cassation a rappelé la distinction tripartite bien établie, élaborée par la 5e chambre civile, entre « marchand d’art » (dont les cessions génèrent des revenus d’entreprise au sens de l’article 55 du T.U.I.R. et sont soumises à la TVA) ; « le spéculateur occasionnel » (dont les cessions sont pertinentes uniquement aux fins de l’impôt sur le revenu) ; « le collectionneur » (dont les cessions n’ont aucune incidence sur le revenu, tant aux fins de la TVA qu’aux fins de l’impôt sur le revenu).
En définissant les critères de qualification juridique de l’assujetti, la Cour de cassation a statué que : « Aux fins de la détermination, en vertu de l’article 67, alinéa 1, lettre i) du TUIR, des revenus divers provenant d’activités commerciales non exercées habituellement, dans le cadre de cessions d’œuvres d’art effectuées par des particuliers, l’identification du contribuable en tant que « spéculateur occasionnel » repose sur des indices spécifiques tels que l’objet de l’achat, la durée de détention, les activités visant à faciliter la vente, l’examen des raisons ayant conduit à la cession, le nombre et la valeur des cessions constatées au cours d’une période de trois ans ou, en tout état de cause, sur une période dépassant une seule année ».
Selon les juges de la Cour de cassation, par conséquent, la constatation du caractère spéculatif de l’opération ne se limite pas à l’analyse isolée de chaque acte de vente, mais impose une évaluation globale et pluriannuelle du comportement du contribuable. À cette évaluation, la Cour de cassation ajoute (non sans soulever des doutes sur le plan systématique) l’importance économique de la plus-value réalisée. Il s’agit là d’un raisonnement conceptuellement délicat : ériger le montant du bénéfice en facteur révélateur de l’intention spéculative risque de confondre le résultat financier a posteriori avec l’élément subjectif a priori. L’ampleur de la marge économique (qui dépend souvent des dynamiques imprévisibles de réévaluation du marché ou de la rareté de l’œuvre) est ainsi transformée en un indice présomptif de caractère commercial, ce qui finit par pénaliser le simple succès de l’investissement culturel plutôt qu’un véritable exercice d’activité commerciale.
En ce qui concerne les éléments de preuve permettant de déterminer la pertinence de la cession aux fins de l’impôt sur le revenu, les juges de la Cour de cassation ont précisé que : « La plus-value considérable tirée de la vente du tableau doit être qualifiée de spéculation occasionnelle (soumise à l’imposition en tant que revenu divers), et non comme une cession isolée effectuée par un collectionneur (non imposable), lorsque la répétition antérieure d’achats et de ventes d’œuvres d’art et d’objets de valeur d’époque replace cette opération spécifique dans le cadre d’une activité commerciale qui, bien que non habituelle, se caractérise par la mise en valeur savante des biens dans une résidence privée à laquelle sont admis des clients fortunés avec lesquels s’instaure une relation de fidélisation et de confiance personnelle ».
En d’autres termes, la multiplicité et la fréquence des transactions, le recours à des modes de promotion, même informels (tels que l’exposition des œuvres dans des espaces domestiques aménagés en salles d’exposition), ainsi que l’utilisation de son réseau de contacts professionnels peuvent constituer des éléments indiquant un caractère commercial, même s’il n’est pas habituel.
De l’avis de l’auteur, l’extension automatique, en matière pénale, des critères indicatifs élaborés par la jurisprudence fiscale civile pose d’importants problèmes de compatibilité avec le principe de précision et de détermination de la norme incriminante.
Comme on le sait, dans la procédure administrative fiscale, la preuve de l’intention spéculative peut se fonder (non sans réserves) sur de simples faits indicatifs de la pertinence de la cession à des fins fiscales. Toutefois, dans le cadre de la procédure pénale, la démonstration des éléments objectifs et subjectifs de l’infraction exige une rigueur probatoire de nature à lever tout doute raisonnable, et ne saurait se limiter à la simple prise en compte d’éléments équivoques tels que l’«exposition savante » des œuvres ou les «relations de confiance ». Transposer mécaniquement les catégories floues et aux contours extrêmement ténus élaborées en matière administrative dans le cadre du décret législatif n° 74/2000 génère un court-circuit systémique inacceptable sur le plan juridique et totalement déconnecté de la réalité factuelle.
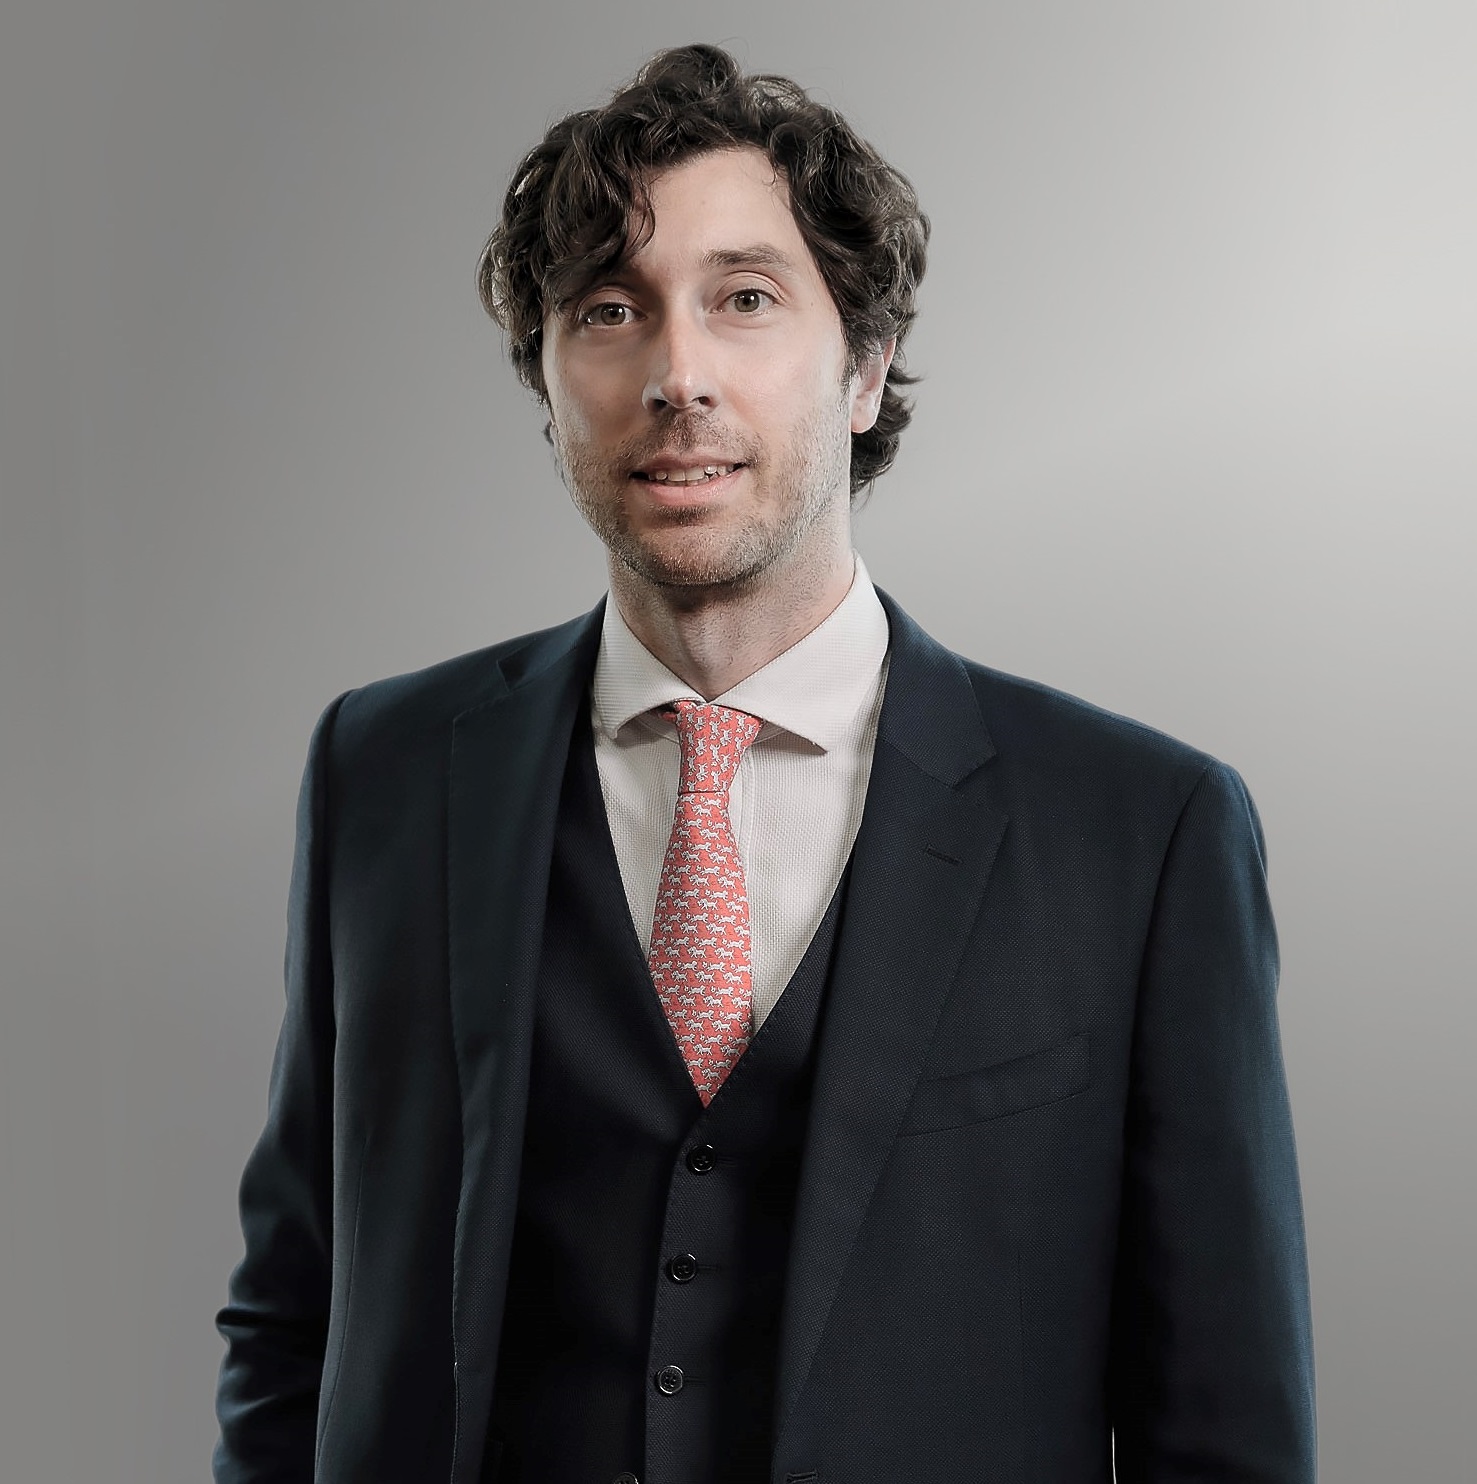
L'auteur de cet article: Marco Menozzi
Marco Menozzi, avvocato, è responsabile del Dipartimento di Diritto Tributario presso Effeffe & Partners Studio Legale, con sedi a Ferrara, Milano, Bologna e Roma. Ha maturato un’esperienza pluriennale nel contenzioso tributario relativo a tematiche di fiscalità nazionale e internazionale, con particolare riferimento alla fiscalità dell’energia e dei gruppi assicurativi e bancari. Assiste imprese e persone fisiche anche nella fase stragiudiziale e di interlocuzione preventiva con l’Agenzia delle Entrate, nei procedimenti di accertamento con adesione o mediante la redazione di istanze di interpello.Avertissement : la traduction en français de l'article original italien a été réalisée à l'aide d'outils automatiques. Nous nous engageons à réviser tous les articles, mais nous ne garantissons pas l'absence totale d'inexactitudes dans la traduction dues au programme. Vous pouvez trouver l'original en cliquant sur le bouton ITA. Si vous trouvez une erreur,veuillez nous contacter.






 IT
 EN
 DE
 ES
 CN


