



Gli under 30 o, per usare un’espressione adesso in voga, la Gen Z, sono la generazione che nel primo semestre 2026 ha speso di più in opere d’arte. Non solo: tra i collezionisti sotto i trent’anni intervistati da Art Basel e UBS, uno su otto ha speso oltre un milione di dollari in arte. Tra i collezionisti di tutte le età la quota è del 3%. Questi giovani collezionisti, però, sono anche quelli che mostrano meno volentieri ciò che comprano: quasi quattro su dieci non fanno vedere le opere a nessuno che non sia della famiglia o della cerchia più stretta, e online solo un quarto condivide pubblicamente contenuti sulla propria collezione.
Sono due dati dello stesso rapporto, la quinta edizione autonoma del Survey of Global Collecting di Art Basel e USB, curato da Clare McAndrew di Arts Economics. Il rapporto si occupa a lungo di mercato in generale: canali di vendita, intenzioni di acquisto, rapporto con l’intelligenza artificiale. Ma sulla Gen Z mette insieme un ritratto che non coincide con lo stereotipo del giovane acquirente digitale, esibizionista e pronto a speculare: per chi si occupa di arte, e non solo di mercato, è una lettura che forse non sarà nuova, ma che comunque vale la pena fare con attenzione, e con qualche cautela.
La prima cautela riguarda il campione: l’indagine ha coinvolto 3.100 persone in dieci mercati, ovvero Stati Uniti, Regno Unito, Francia, Germania, Cina continentale, Hong Kong, Singapore, Giappone, Australia e Brasile. L’Italia, dunque, non c’è. Per entrare nell’indagine bisognava avere un patrimonio netto superiore al milione di dollari, esclusi immobili e attività d’impresa. Bisognava inoltre aver speso più di 10.000 dollari in arte e arti decorative sia nel 2024 sia nel 2025, e più di 5.000 nella prima metà del 2026.
La Gen Z, definita qui come chi ha tra i 20 e i 29 anni, pesa per il 9% del campione. I millennial (30-45 anni) sono il 44%, la Generazione X (46-61) il 25%, i boomer (62-80) il 22%. Parliamo quindi di un gruppo ristretto e molto particolare: giovani ricchi, e ricchi in modo diverso dai loro coetanei. Tra i collezionisti Gen Z, il 37% indica come fonte principale del proprio patrimonio la famiglia, per eredità oppure per matrimonio (nell’intero campione la quota è del 15%).
Il rapporto ricorda del resto che il cosiddetto “grande passaggio di ricchezza” (UBS stima oltre 83.000 miliardi di dollari che passeranno tra generazioni nei prossimi vent’anni circa) toccherà soprattutto millennial e Gen X nell’immediato, mentre la Gen Z riceverà comunque molto, ma nel tempo. È in questa cornice che va letta la sua comparsa tra i grandi compratori.
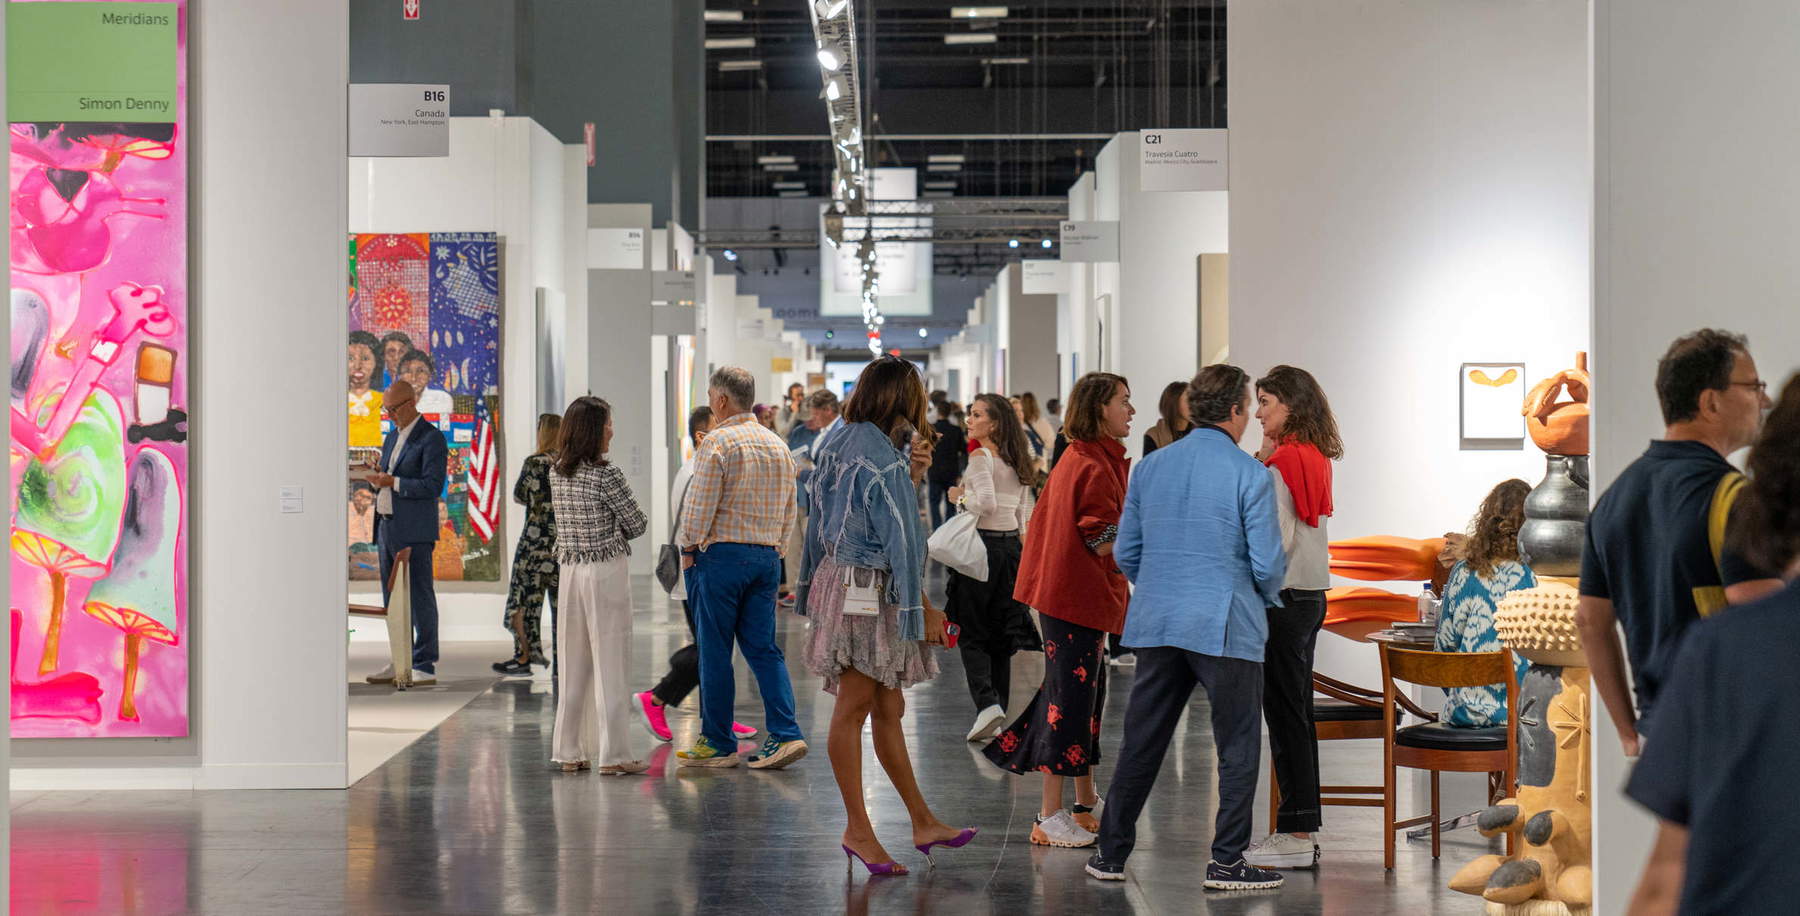
Nel 2025 la spesa media in arte del campione è stata di 124.265 dollari, il 13% in più rispetto al 2024. Per la Gen Z la media è stata di 347.460 dollari, in crescita del 19%. Nella prima metà del 2026 la distanza è rimasta invariata: i collezionisti più giovani hanno speso più del doppio dei colleghi più anziani. Il rapporto invita però a non farsi abbagliare dalle medie, dal momento che le medie sono trascinate verso l’alto da una piccola minoranza di acquirenti molto ricchi. Nel campione complessivo, il 77% ha speso meno di 50.000 dollari in arte nel semestre, e l’84% meno di 100.000. Ma anche guardando alla mediana, che non risente dei casi estremi, la spesa della Gen Z risulta sempre almeno del 50% più alta di quella dei più anziani.
Un altro dato aiuta a capire cosa sta succedendo. Il numero di opere acquistate è pressoché lo stesso tra le generazioni: in media sei opere sia nel 2024 sia nel 2025, tre nel primo semestre del 2026. I giovani dunque non comprano di più: comprano a prezzi più alti.
Quanto alla fascia più alta, solo l’1% di tutti gli intervistati ha acquistato un’opera sopra il milione di dollari nel 2025 e nella prima metà del 2026. Tra questi, la Gen Z rappresenta quasi la metà. Circa il 5% dei collezionisti Gen Z ha fatto un acquisto di questo livello, contro l’1% o meno in tutte le altre fasce d’età. Sono numeri piccoli, e il rapporto lo sottolinea: la fascia alta del mercato resta sottilissima, anche tra chi è molto ricco.
Se si allarga lo sguardo oltre l’arte, il quadro diventa più curioso: per gli under 30, infatti, l’arte è solo una parte della spesa. Quando si sommano arte e oggetti da collezione, la Gen Z destina circa la metà del proprio budget ai secondi, con quote alte per gioielli e pietre preziose, antiquariato e borse di lusso da collezione. Il rapporto fa notare che le arti rappresentano il 28% della spesa totale dei collezionisti Gen Z, e si tratta della quota più bassa tra le generazioni (per i boomer e i millennial si arriva al 36%).
Nel comparto gioielli la forbice è la più larga: nel 2026 la Gen Z ha speso in media 151.310 dollari, più di cinque volte la media della Generazione X (29.500 dollari), che è la seconda generazione per spesa. Su settori come sport memorabilia, vino, whisky e distillati, e anche sneakers da collezione, la spesa è da tre a cinque volte quella della fascia successiva. Una quota rilevante dei giovani si muove in più direzioni: il 24% ha comprato in quattro o più categorie di oggetti da collezione, contro il 14% dei boomer, il 10% dei millennial e l’8% della Generazione X. È insomma la generazione che fa acquisti più diversificati. Chi compra sneakers o borse può però essere un collezionista d’arte? Il rapporto risponde con prudenza: nel campione non ci sono prove che il lusso faccia da porta d’ingresso verso l’arte. Meno del 2% dei collezionisti Gen Z ha cominciato con sneakers o borse. Le due cose, insomma, sembrano procedere in parallelo, più che l’una portare all’altra. L’ipotesi della ricerca è che un gruppo piccolo, ricco e molto attivo di giovani stia entrando nel mercato comprando in modo ampio e a livelli alti, soprattutto nelle categorie vicine a moda e cultura pop, e non soltanto nell’arte tradizionale.
E tuttavia l’arte tradizionale non è affatto secondaria. Le intenzioni d’acquisto dei prossimi dodici mesi indicano che il 64% degli under 30 è pronto a comprare un dipinto, contro il 49% del campione complessivo. Seguono la scultura (43%, quota più alta tra le generazioni) e le arti decorative, che con il 40% sono la categoria da collezione più cercata da questa fascia d’età. Poi vengono gli orologi, al 31%. La Gen Z è la prima in otto categorie su dieci. Fanno eccezione l’antiquariato, dove sono in testa i boomer, e la memorabilia sportiva, dove i millennial sono di poco davanti.
Gli stereotipi sul giovane compratore tendono a dipingerlo come una sorta di... animale da algoritmo, che acquista prevalentemente opere digitali, o comunque facendosi trascinare dalla rete, dai social e via dicendo. Ma i numeri fotografano una realtà del tutto diversa. Cominciamo da come si inizia: per il 40% dei collezionisti Gen Z la strada verso l’arte è passata dalla famiglia, cioè da una collezione di casa o dall’incoraggiamento di un parente. Nel campione complessivo la quota è del 28%. Internet come porta d’ingresso conta addirittura di meno per i più giovani (10%) che per la Generazione X (16%). Il rapporto lo definisce un dato che va contro l’idea che i giovani arrivino al collezionismo soprattutto attraverso i canali digitali, e ne trae la conclusione che la trasmissione tra generazioni e l’esperienza dal vivo restano decisive.
Ereditare, poi, non significa vendere. Si dà infatti per scontato che gli eredi si liberino in fretta di ciò che hanno ricevuto, per gusto diverso o per bisogno di liquidità. Tuttavia, tra chi ha ereditato opere, quasi il 90% della Gen Z le possiede ancora, contro il 64% della Generazione X. Un dato comunque da prendere con cautela, tanto che il rapporto aggiunge subito una nota: questa differenza può dipendere dal fatto che per i giovani è passato meno tempo dal momento dell’eredità, e i dati sono coerenti con il quadro di chi tiene ciò che riceve, almeno all’inizio. In Brasile la quota arriva al 97%, mentre in Giappone, dove i collezionisti più anziani hanno venduto molto, l’86% dei giovani ha conservato quanto ricevuto. Per il mercato non è un dettaglio: i boomer del campione hanno collezioni da 70 opere in media, quasi il doppio delle 36 dei Gen Z. Che cosa faranno gli eredi di quelle opere, osserva il rapporto, avrà un peso significativo sul mercato dei prossimi vent’anni o trent’anni.
Altro tassello: gli under 30 studiano. L’80% dei collezionisti Gen Z dichiara di fare ricerche personali “moderate” (43%) o “significative” (37%) prima di comprare, contro il 59% della Generazione X e il 69% dei boomer. Quando chiedono consiglio, si rivolgono più degli altri a consulenti d’arte (35%) e ad artisti (33%). Più degli altri anche ai social: il 22% dichiara di aver usato raccomandazioni su Instagram e il 23% su X. Per app e strumenti di intelligenza artificiale la quota è del 23%, appena sopra il 21% di Generazione X e boomer: una differenza marginale, come precisa lo stesso rapporto.
I più giovani sono anche i meno prudenti sugli artisti. Il 56% della Gen Z ha comprato opere di un artista appena scoperto, contro il 36% dei boomer. Il dato assume rilievo se si guarda al campione intero: la quota di chi ha comprato un artista sconosciuto è scesa al 45%, il livello più basso da cinque anni, contro il 66% del 2025. Per il rapporto è un segno di maggiore avversione al rischio e di ritorno ai nomi consolidati. I giovani, invece, si muovono in direzione contraria. Al mercato, inoltre, guardano con fiducia: sono la generazione più ottimista a ogni orizzonte, soprattutto nel lungo periodo. Il rapporto precisa che questo ottimismo è concentrato sull’arte, mentre per gli altri settori da collezione le aspettative si raffreddano sul lungo termine.
Alla domanda su che cosa li spinga a collezionare, i Gen Z rispondono più degli altri con la passione, o la compulsione a raccogliere (23%). Più alta della media anche la quota di chi cita la conservazione delle tradizioni di famiglia (16%, contro l’11% complessivo). E quando si chiede agli under 30 che cosa conti di più nel possedere un’opera, la risposta più frequente è l’unicità o la rarità: la indica il 48% dei collezionisti Gen Z, contro il 38% dei boomer. Contano meno per loro, rispetto agli anziani, le opere stimate dagli esperti o ammirate negli ambienti dei collezionisti (34% contro 43%).
Una lettura possibile, e il rapporto la suggerisce, è che questa generazione cerchi una distinzione individuale più che l’approvazione del milieu. Nelle prospettive di filantropia, tra l’altro, la fondazione o il museo privato sono il progetto più gettonato dai collezionisti Gen Z (29%).
Resta il dato da cui siamo partiti. Il 39% dei collezionisti Gen Z, nell’ultimo anno, ha limitato la visione dal vivo delle proprie opere alla famiglia o agli amici più stretti. È quasi il doppio di qualsiasi altra generazione. Anche online la Gen Z è la più riservata: il 36% tiene i contenuti sulla collezione entro cerchie private. Solo il 25% li condivide pubblicamente, contro il 36% dei millennial, e solo il 24% dichiara che altri abbiano pubblicato qualcosa sulla sua collezione, contro il 36% dei millennial.
Eppure, i giovani non vogliono certo nascondersi: alcuni dati sembrano contraddire questo atteggiamento. La Gen Z infatti è anche quella che più condivide in gruppi ristretti o su invito: il 42%, contro il 30% della Gen X. La conclusione del rapporto è che questi collezionisti preferiscono restringere il pubblico piuttosto che rinunciare a condividere. Quando condividono online, lo fanno soprattutto per il piacere personale (28%, la quota più alta tra le generazioni), poi per ottenere visibilità o riconoscimento (25%) e per dimostrare le proprie conoscenze (23%). Il commento degli autori è che la Gen Z potrebbe non segnalare meno rispetto alle altre generazioni, ma segnalare in modo più selettivo.
Il divario di genere va in controtendenza rispetto al resto del campione. In generale gli uomini sono più riservati delle donne (23% contro 20%), ma tra i Gen Z accade il contrario: il 37% delle collezioniste mostra le opere solo all’interno della propria casa, e un altro 8% le fa vedere solo a familiari e amici stretti. Tra i collezionisti maschi le quote sono del 16% e del 12%. È il divario di genere più ampio di tutte le generazioni, e nel senso opposto a quello del resto del campione. Il rapporto richiama studi precedenti secondo cui le giovani collezioniste sono più avverse al rischio e più sensibili al giudizio sociale, e nota che la quota di donne propense al rischio cresce con l’età.
Come spiegare tutto questo? Il rapporto avanza alcune ipotesi, e le tiene distinte. Una è banale: i Gen Z collezionano da meno tempo e hanno di conseguenza collezioni più piccole (solo il 3% ha più di cento opere, contro il 18% dei boomer), quindi potrebbero avere semplicemente meno da mostrare. Un’altra riprende ricerche sui consumatori giovani, citate nel testo: la Gen Z è più attenta all’impronta digitale e si preoccupa meno delle frodi in senso stretto che di come ciò che pubblica può essere condiviso di nuovo, con il rischio di giudizi, danni professionali, attenzioni non volute. Per questo, si legge, preferisce pubblici piccoli e scelti. Lo conferma, nel campione, la gerarchia delle preoccupazioni. La trasparenza del mercato (prezzi opachi, commissioni non dichiarate, conflitti di interesse) è in cima per millennial, Generazione X e boomer, ma per la Gen Z viene seconda. La prima è la sicurezza dei dati personali, finanziari e relativi alla collezione online.
Anche i giovani passano per le gallerie: nel campione generale l’87% ha comprato da un mercante nell’ultimo anno, e il canale più usato direttamente è il rapporto con il gallerista, anche se circa due terzi di chi preferisce i mercanti dice di concludere via sito, telefono, email o Instagram più che in galleria. I Gen Z si distinguono per il loro uso multiplo dei canali: il 69% li combina. Sono anche i meno inclini a comprare solo di persona, e il 73% ha comprato in fiera, a poca distanza dai boomer (77%). All’asta ha comprato il 59% dei Gen Z, contro il 46% della Gen X e il 43% dei millennial.
Cresce poi il rapporto diretto con l’artista: nel campione generale il 69% ha comprato direttamente da un artista, più del doppio del 2024. Gli acquisti dagli studi sono il 48% del totale, le commissioni il 40%, quelli su Instagram il 38%. La vendita diretta degli artisti è il secondo canale per valore, il 19% della spesa, davanti alle fiere (15%) e alle aste (10%).
Il quadro che esce dal rapporto è quindi più sfumato dei luoghi comuni sull’ingresso dei giovani nel mercato. Questi collezionisti sotto i 30 anni d’età sono ricchi, spesso grazie alla famiglia, e arrivano all’arte per lo più attraverso casa e attraverso la frequentazione di musei più che attraverso lo schermo, i social, gli algoritmi. Spendono molto, comprano in tutte le direzioni, assumono qualche rischio sugli artisti nuovi e tengono per sé quello che possiedono.
Le cautele, però, restano molte. Il campione Gen Z è piccolo, circa il 9% di 3.100 intervistati. Si tratta di dichiarazioni, non di transazioni verificate, e per la spesa del primo semestre il rapporto stesso segnala il rischio di sovrastima dovuto alla memoria e a un certo ottimismo nel riferire acquisti recenti. I confronti con gli anni precedenti, inoltre, sono dati di contesto, perché composizione e dimensioni del campione cambiano da un’edizione all’altra. L’ottimismo dei giovani, infine, va letto insieme al fatto che sono entrati nel mercato da poco: il 61% dei Gen Z colleziona da cinque anni o meno.
Per chi lavora con le collezioni, i musei e le gallerie, il punto più interessante è forse un altro: se i collezionisti più giovani sono anche quelli meno inclini a esporsi, e prevale in generale il desiderio di anonimato o riconoscimento discreto, il rapporto fa pensare che la visibilità delle collezioni private possa diventare un qualcosa di sempre meno aperto. Il rapporto dice che al centro del mercato restano il momento della scoperta e le conversazioni che ne seguono. Ma quelle conversazioni, per questi giovani, avvengono in cerchie sempre più ristrette.
Per inviare il commento devi
accedere
o
registrarti.
Non preoccuparti, il tuo commento sarà salvato e ripristinato dopo
l’accesso.










 EN
 FR
 DE
 ES
 CN


