



Con la sentenza n. 27479 del 21 luglio 2026, la Terza Sezione Penale della Corte di Cassazione si è pronunciata sul delicato confine tra il mero godimento del patrimonio artistico da parte del privato collezionista e l’esercizio di un’attività commerciale, seppur non abituale, idonea a integrare il reato di dichiarazione infedele ex art. 4 del D.Lgs. n. 74/2000.
La vicenda processuale trae origine dall’imputazione per reato di dichiarazione infedele a carico di una professionista (di ruolo medico) per aver omesso di indicare, ai fini delle imposte sui redditi, la (cospicua) plusvalenza derivante dalla cessione di opere d’arte e preziosi d’epoca, tra cui un dipinto di Pablo Picasso, configurando così un’evasione d’imposta superiore alle soglie di punibilità penale.
Nel confermare la responsabilità penale dell’imputata, la Suprema Corte ha richiamato la consolidata tripartizione, elaborata dalla Sezione V Civile, tra “mercante d’arte” (le cui cessioni generano di reddito d’impresa ex art. 55 T.U.I.R. e sono rilevanti ai fini IVA); “speculatore occasionale” (le cui cessione sono rilevanti ai soli fini delle imposte sui redditi); “collezionista” (le cui cessioni sono prive di rilevanza reddituale sia ai fini IVA sia ai fini delle imposte sui redditi).
Definendo i criteri di qualificazione giuridica del soggetto passivo, la Cassazione ha statuito che: “Ai fini della determinazione, ex art. 67 co. 1 lett. i) del TUIR, dei redditi diversi derivanti da attività commerciali non esercitate abitualmente, nell’ambito di compravendite di opere d’arte effettuate dai privati, l’individuazione del contribuente quale ‘speculatore occasionale’ si fonda su specifici indici quali lo scopo dell’acquisto, la durata del possesso, le attività finalizzate a facilitare la vendita, l’esame delle ragioni che hanno portato all’alienazione, il numero e il valore delle alienazioni rilevate nel corso di un triennio o, comunque, con riferimento a un periodo eccedente la singola annualità”.
Secondo i Giudici di legittimità, quindi, l’accertamento della natura speculativa dell’operazione non si esaurisce nell’analisi atomistica del singolo atto di vendita, ma impone una valutazione sintetica e pluriennale della condotta del contribuente. A tale valutazione, la Suprema Corte aggiunge (non senza sollevare dubbi sul piano sistematico) anche l’entità economica della plusvalenza realizzata. Si tratta di un passaggio concettualmente insidioso: elevare il quantum del profitto a fattore sintomatico dell’intento speculativo rischia di confondere il risultato finanziario ex post con l’elemento soggettivo ex ante. L’ampiezza del margine economico (spesso dipendente dalle imprevedibili dinamiche di rivalutazione del mercato o dalla rarità dell’opera) viene così trasfigurata in un indice presuntivo di commercialità, finendo per penalizzare il mero successo dell’investimento culturale anziché un reale esercizio di attività commerciale.
In ordine al quadro probatorio idoneo a determinare la rilevanza della cessione ai fini delle imposte sui redditi, i giudici di legittimità hanno precisato che: “La cospicua plusvalenza ricavata dalla vendita del quadro deve inquadrarsi quale speculazione occasionale (soggetta ad imposizione quale reddito diverso), e non già quale isolata cessione a opera di un collezionista (non soggetta ad imposizione), quando la precedente ricorrenza di compravendite di opere d’arte e preziosi d’epoca collochi la specifica operazione nell’ambito di un’attività commerciale che, seppure non abituale, sia contraddistinta dalla sapiente esposizione dei beni in una dimora privata a cui si consenta l’accesso a clienti facoltosi con cui si instaura un rapporto di fidelizzazione e confidenza personale”.
In altri termini, la pluralità e la frequenza delle compravendite, l’adozione di modalità promozionali anche informali (come l’esposizione delle opere in ambienti domestici adibiti a showroom) e l’utilizzo della propria rete di contatti professionali possono costituire elementi indice di commercialità, ancorché non abituale.
A parere di chi scrive, l’automatica estensione in sede penale dei criteri indiziari elaborati dalla giurisprudenza tributaria civile pone rilevanti problemi di compatibilità con il principio di tassatività e determinatezza della norma incriminatrice.
Come noto, nel processo amministrativo tributario la prova dell’intento speculativo può fondarsi (non senza riserve) su meri fatti indice sintomatici della rilevanza della cessione ai fini impositivi. Tuttavia, nel processo penale la dimostrazione dell’elemento oggettivo e soggettivo del reato richiede un rigore probatorio idoneo a superare ogni ragionevole dubbio, non potendosi risolvere nella mera valorizzazione di elementi equivoci come la “sapiente esposizione” delle opere o i “rapporti di confidenza”. Traslare meccanicamente le categorie fluide e dai confini estremamente labili elaborate in sede amministrativa nel perimetro del D.Lgs. n. 74/2000 genera un cortocircuito sistemico inaccettabile in punto di diritto e completamente disancorato dalla realtà di fatto.
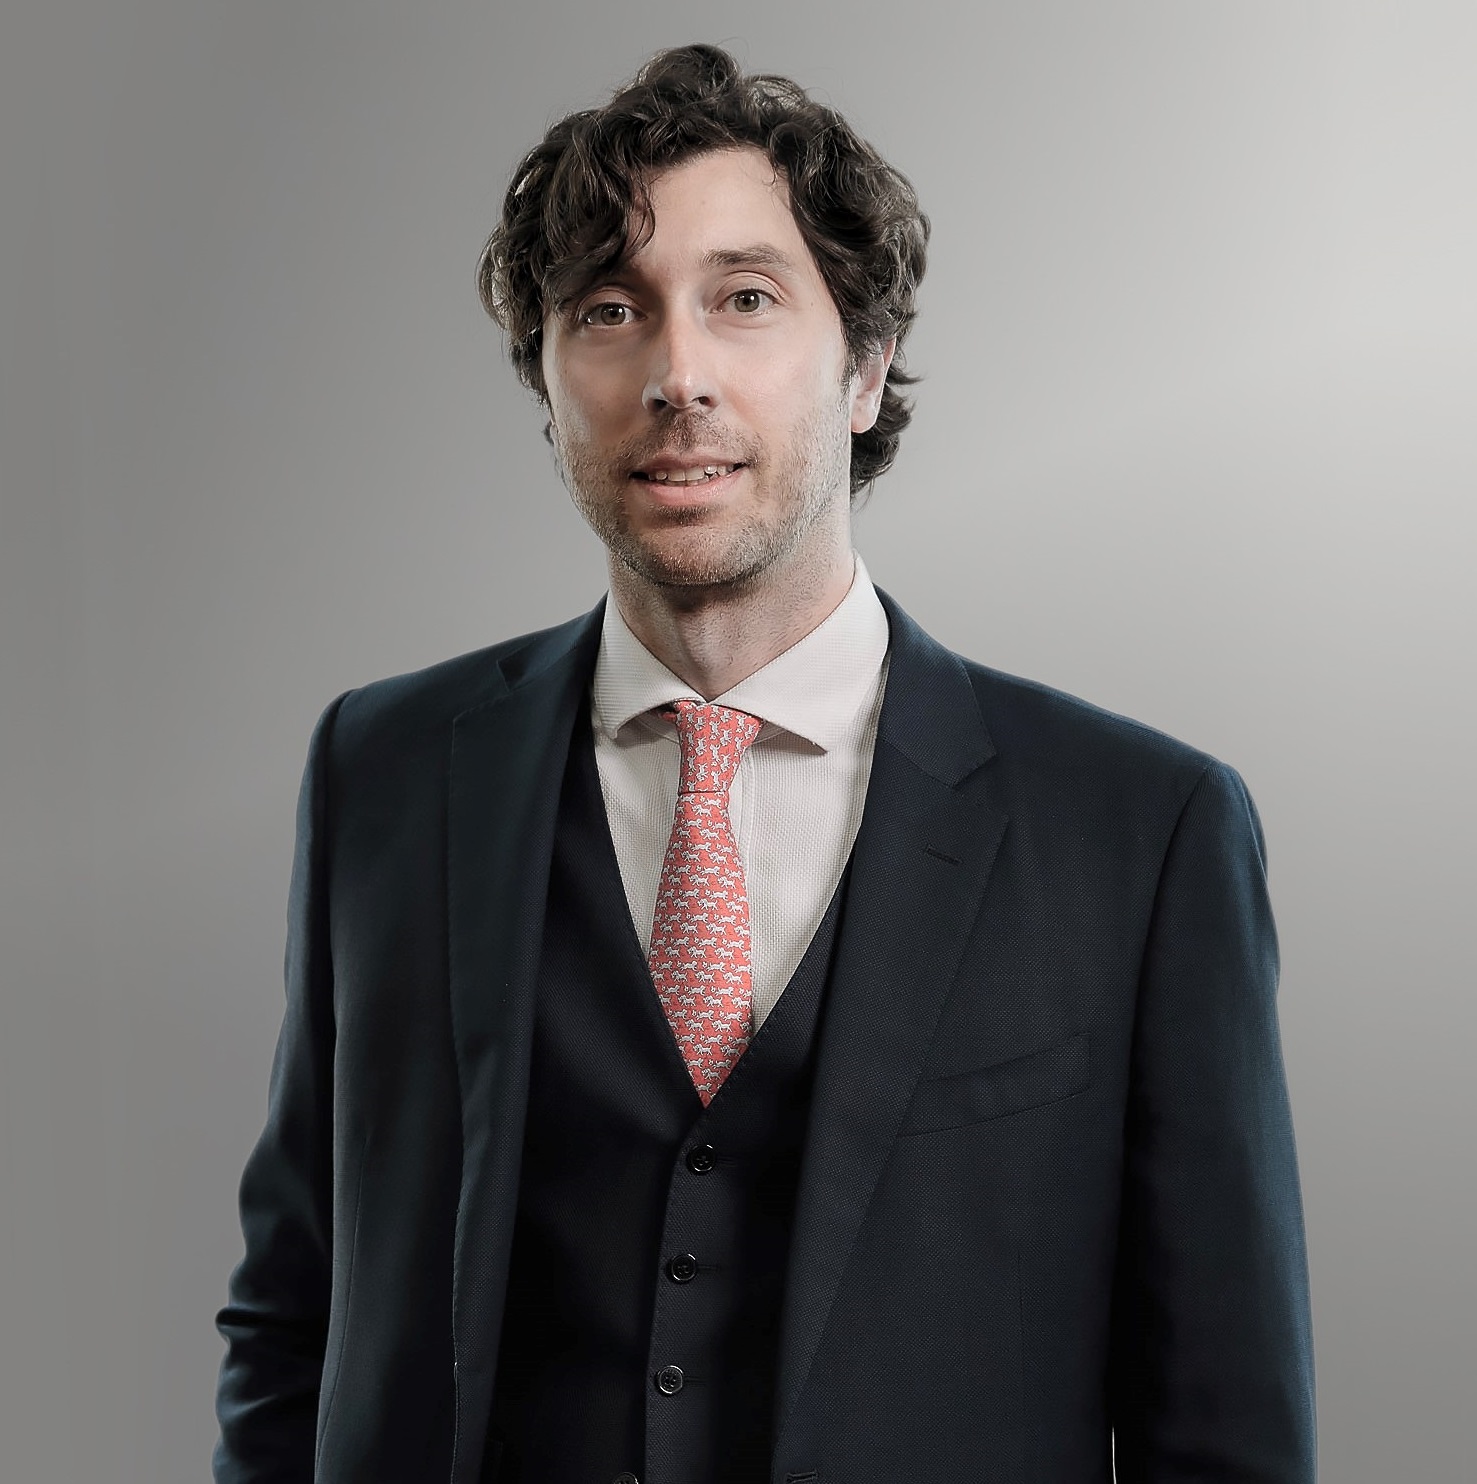
L'autore di questo articolo: Marco Menozzi
Marco Menozzi, avvocato, è responsabile del Dipartimento di Diritto Tributario presso Effeffe & Partners Studio Legale, con sedi a Ferrara, Milano, Bologna e Roma. Ha maturato un’esperienza pluriennale nel contenzioso tributario relativo a tematiche di fiscalità nazionale e internazionale, con particolare riferimento alla fiscalità dell’energia e dei gruppi assicurativi e bancari. Assiste imprese e persone fisiche anche nella fase stragiudiziale e di interlocuzione preventiva con l’Agenzia delle Entrate, nei procedimenti di accertamento con adesione o mediante la redazione di istanze di interpello.Per inviare il commento devi
accedere
o
registrarti.
Non preoccuparti, il tuo commento sarà salvato e ripristinato dopo
l’accesso.











 EN
 FR
 DE
 ES
 CN


